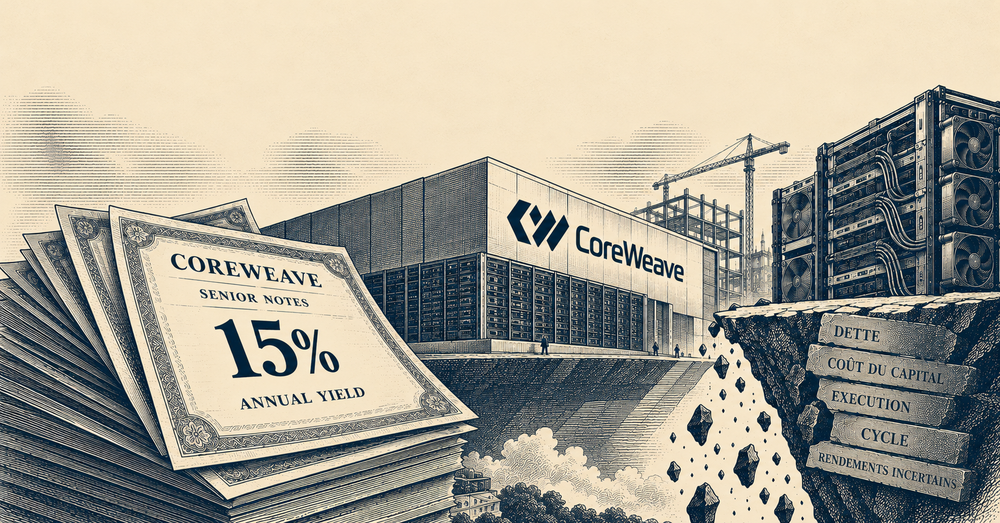
Bruxelles encadre l’IA par des textes. Le crédit en éprouve les bilans : le 14 octobre, la dette de CoreWeave s’échangeait à des niveaux de détresse. Ce signal de financement ne remplace pas la loi. Il révèle un risque, dont il faut décider qui le portera.
Un boulanger reçoit de trois grands restaurants la promesse d'acheter son pain pendant dix ans. Pour tenir parole, il doit construire des fours qu'il n'a pas les moyens de payer. Il emprunte. Ses prêteurs suivent, tant que l'argent est bon marché et les promesses crédibles. Le jour où le prix de l'argent monte, une seule question compte, et posez-la vous aussi devant toute industrie qu'on vous dit stratégique : si le boulanger ne rembourse pas, qui paiera les fours ?
Remplacez le pain par de la puissance de calcul. Le boulanger s’appelle CoreWeave, loueur de processeurs aux laboratoires d’IA. Au 30 juin, son carnet de revenus futurs atteignait environ 104 milliards de dollars, sous réserve de fournir les services. Au deuxième trimestre, ses charges d’intérêts nettes comptables représentaient 640 millions de dollars pour 2,575 milliards de chiffre d’affaires : près d’un quart. Le 14 octobre, les obligations 2032 s’échangeaient sous 80 cents par dollar, avec un rendement dépassant 15 %, selon Bloomberg. Le recul de l’action ne doit pas être attribué mécaniquement à l’inflation publiée ce jour-là : Barron’s décrit une chute obligataire qui a alerté le marché des actions. Les cours cités sont datés, pas présentés comme ceux du jour.
On parlera de bulle. C'est autre chose : un prix qui fait son travail. Hayek l'avait décrit en 1945. Un prix condense ce que des milliers d'acteurs savent et qu'aucun régulateur ne sait seul. Ici, des prêteurs professionnels disent combien vaut la promesse d'un loueur qui doit emprunter pour honorer ses contrats. Ils ne jugent pas l'IA. Ils jugent un bilan.
Le tri passe par le financement. Les groupes les plus rentables peuvent affecter une partie de leurs profits aux centres de données ; les loueurs très endettés dépendent davantage des conditions de refinancement. Ce n’est pas une frontière absolue : les géants empruntent aussi. Le cercle peut aggraver l’exposition quand les mêmes groupes sont fournisseurs, clients, actionnaires ou prêteurs. Un carnet de contrats ne paie pas les intérêts avant que les machines soient livrées et les revenus encaissés. Le crédit peut ainsi déplacer l’expansion vers les bilans capables d’en supporter le coût.
Reste le prix politique. Une capacité de calcul présentée comme stratégique peut appeler un soutien public si le financement privé se ferme. Ce serait alors un choix de répartition des risques, pas la disparition de ces risques. Des investisseurs exigent un rendement d’environ 15 % pour détenir cette dette aux cours cités ; ce rendement comprend aussi le taux sans risque, il ne mesure pas à lui seul une probabilité de défaut. Une garantie publique pourrait réduire leur exposition en transférant une partie de la perte éventuelle au contribuable. Aucun sauvetage de CoreWeave n’est ici annoncé ni tenu pour acquis ; un partenaire industriel pourrait également intervenir.
L’objection sérieuse mérite mieux qu’un haussement d’épaules. L’IA touche à la sécurité nationale, les marchés peuvent surréagir et des contrats de longue durée peuvent stabiliser les revenus. Ces arguments n’effacent ni les conditions de livraison du carnet de commandes ni le risque de refinancement. Les cours cités ne suffisent pas à prédire un défaut. Mais l’enjeu plaide pour un choix assumé, pas pour une garantie implicite. Si cette capacité doit recevoir un soutien public, qu’on en précise le montant, les bénéficiaires et les limites. Une garantie absente du budget avant le sinistre peut engager votre argent sans vous en avoir montré le prix.
Gardez la question du boulanger pour la prochaine industrie qu'on vous présentera comme stratégique, ici ou à Bruxelles. Si elle trébuche, qui paiera ? Si la réponse est « ses prêteurs », laissez le prix travailler : il en sait plus que nous. Si la réponse est « vous », exigez qu'on vous le dise avant, et qu'on vous en donne le prix.
CTA (après la conclusion)
Recevez chaque dimanche la Lettre du Constant : une grille de lecture, pas une opinion de plus.
Sources
[1] CoreWeave, résultats T2 du 11 août 2026, tableaux financiers et définition du revenue backlog : https://investors.coreweave.com/news/news-details/2026/CoreWeave-Reports-Strong-Second-Quarter-2026-Results/
[2] Bloomberg, 14 octobre 2026, extrait original accessible sur Bloomberg Law, prix sous 80 cents et rendement supérieur à 15 % : https://news.bloomberglaw.com/business-and-practice/coreweave-bonds-tumble-into-distress-drawing-yikes-from-musk
[3] Barron’s, 14 octobre 2026, extrait accessible sur la transmission du signal obligataire aux actions : https://www.barrons.com/articles/coreweave-stock-price-bonds-a8b8dfad
[4] F. A. Hayek, The Use of Knowledge in Society, American Economic Review, septembre 1945. Référence théorique conservée ; pas de citation verbatim.