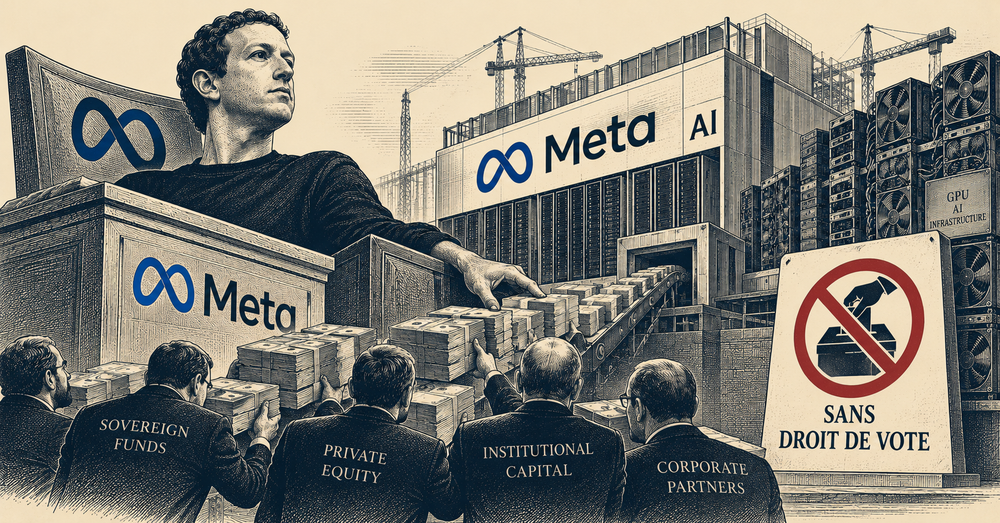
Meta distribuera d’abord ses nouvelles actions sans vote aux actionnaires existants. Les émissions futures pourront financer l’IA sans diluer les voix du fondateur. Un montage déjà tenté en 2016 revient avec un autre besoin de capital.
Imaginez votre relevé de titres en janvier. À côté de chaque action Meta, une nouvelle action apparaît. Elle donne accès aux mêmes résultats économiques, mais aucune voix. Vous n’avez rien versé à l’entreprise. Zuckerberg reçoit lui aussi ces titres ; il pourra en vendre une partie sans céder les voix qui le maintiennent aux commandes.
Le 21 octobre, Meta a annoncé cette classe C sans droit de vote, prévue pour janvier 2027. La distribution initiale sera d’une action C par action A ou B. Ce dividende en titres ne finance aucun centre de données : il répartit autrement les droits existants. Ce sont les émissions ultérieures qui pourront apporter du capital, payer des acquisitions ou rémunérer les salariés.
La différence compte. Le groupe ne vient pas de réaliser une levée de fonds. Il se donne un instrument pour en réaliser sans diluer le contrôle du fondateur. Les minoritaires ne pouvaient déjà pas remplacer Zuckerberg à eux seuls. La classe C permet de lever davantage d’argent sans que les nouvelles actions réduisent sa majorité de voix.
Le capital sans le pouvoir
L’IA rend cet instrument utile. Meta prévoit entre 135 et 145 milliards de dollars d’investissements en 2026. Au troisième trimestre, 32,8 milliards de trésorerie opérationnelle n’ont pas suffi à couvrir ses investissements : le flux disponible a été négatif de 2,1 milliards. Le groupe conserve pourtant 82,5 milliards de liquidités et de titres négociables. Ce n’est pas une entreprise à court d’argent ; c’est une entreprise qui prépare des besoins de financement considérables.
Mais l’IA n’a pas inventé ce montage. Facebook avait proposé une classe C dès avril 2016, avec deux actions nouvelles par titre existant. Le projet devait notamment permettre à Zuckerberg de financer sa philanthropie sans perdre le contrôle. Le conseil l’a abandonné en septembre 2017, cinq jours avant le procès d’actionnaires prévu au Delaware. L’instrument revient dix ans plus tard, au service d’un autre cycle d’investissement.
Le meilleur argument de Meta mérite d’être entendu. Un fondateur peut investir sur un horizon que les résultats trimestriels rendent difficile à défendre. Les actionnaires ont largement profité de sa stratégie. Préserver une direction peut valoir davantage que rendre chaque décision négociable. Mais la même protection permet aussi de prolonger une erreur coûteuse.
Le marché conserve un recours : vendre, refuser de souscrire ou exiger un prix plus bas. Cela renchérit le financement. Ce recours n’équivaut pas au pouvoir de changer la direction. La nouvelle classe prolonge cette dissociation à mesure que l’entreprise sollicite du capital supplémentaire.
Un contrat qui engage aussi les actionnaires présents
Pour les futurs acheteurs de C, les droits seront connus. Pour les actionnaires actuels, la distribution est une modification de la structure de leur placement, même si elle conserve initialement leurs proportions économiques et leurs voix. Dire simplement que personne n’est obligé d’acheter les nouveaux titres esquive donc une partie du sujet.
Le contrat négocié avec Zuckerberg reconnaît cette difficulté. La vente de la majorité des C qu’il recevra sera soumise à des restrictions, progressivement levées sous conditions. Le conseil cherche à préserver son engagement économique tout en lui donnant de la liquidité. Le contrôle possède une valeur économique : même ceux qui le protègent organisent des contreparties.
Une éventuelle décote des C demandera aussi de la prudence. Elle pourra refléter l’absence de vote, mais également la liquidité ou les règles des fonds indiciels. On ne pourra pas lire dans un simple écart de cours le prix exact du pouvoir.
Meta rend ainsi son capital plus accessible sans rendre sa direction plus contestable. La liberté contractuelle permet ce choix ; elle exige d’en comprendre les droits et les risques. Quand vous financerez la prochaine étape de cette course, regardez les deux lignes de votre relevé : la part du résultat que vous achetez et la part de décision que vous recevez.
Sources
[1] Meta, PRE 14C du 21 octobre 2026, distribution 1:1, contrôle et restrictions de vente : https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
[2] Meta, 8-K et résultats T3, 21 octobre 2026, annexe 99.1 : https://d18rn0p25nwr6d.cloudfront.net/CIK-0001326801/40c589e1-e029-4abb-8e23-8bb5bb6c1347.pdf
[3] Facebook, 10-Q T3 2017, projet de 2016 et abandon : https://www.sec.gov/Archives/edgar/data/1326801/000132680117000053/fb-09302017x10q.htm
[4] Cour de chancellerie du Delaware, décision retraçant le contentieux et l’abandon cinq jours avant le procès : https://courts.delaware.gov/Opinions/Download.aspx?id=312280